1ª QUESTÃO Olá, estudante de Ciências Contábeis! Chegou o momento de explorar de forma prática os conteúdos aprendidos na disciplina de Estrutura das Demonstrações Contábeis.
Olá, estudante de Ciências Contábeis!
Chegou o momento de explorar de forma prática os conteúdos aprendidos na disciplina de Estrutura das Demonstrações Contábeis.
Para isso, a atividade proposta corresponde ao Material de Avaliação Prática de Aprendizagem (MAPA). O objetivo desta atividade é proporcionar uma aplicação prática dos conhecimentos relacionados à estrutura do Balanço Patrimonial e da Demonstração do Resultado do Exercício (DRE).
Qual é a importância do Balanço Patrimonial e da DRE para a empresa? Como essas demonstrações são estruturadas e quais são as principais contas patrimoniais e de resultado que as compõem?
Na elaboração das demonstrações contábeis, o profissional da Contabilidade deve observar as normas, os princípios e os procedimentos contábeis aplicáveis, garantindo que as informações apresentadas sejam adequadas e úteis aos seus diferentes usuários.
O Balanço Patrimonial evidencia a composição do patrimônio da entidade, apresentando seus ativos, passivos e patrimônio líquido, permitindo conhecer sua posição patrimonial e financeira em determinada data. Já a Demonstração do Resultado do Exercício (DRE) apresenta, de forma estruturada e resumida, as receitas, os custos e as despesas incorridos durante determinado período, possibilitando a apuração e a compreensão do resultado líquido da entidade.
Dessa forma, a atividade permitirá relacionar os conhecimentos teóricos estudados com procedimentos práticos de escrituração e elaboração das demonstrações contábeis, contribuindo para o desenvolvimento das competências necessárias à atuação profissional na área de Contabilidade.
Fonte: adaptado de SANTOS, T. G. da S. Estrutura das demonstrações contábeis. Maringá: UniCesumar, 2021.
ATIVIDADE PROPOSTA
A empresa Sabor & Arte Alimentos Ltda. iniciou suas atividades em 02/01/20X2, atuando no ramo de comércio varejista de produtos alimentícios. A organização desenvolveu suas atividades durante todo o ano de 20X2 e, em 31/12/20X2, o contador da empresa precisa realizar a apuração do resultado contábil anual. Considere que o contador da empresa é você. Para realizar essa atividade, você deverá, primeiramente, observar os saldos das contas contábeis apresentados a seguir:
Saldos das contas contábeis patrimoniais e de resultado do ano corrente:
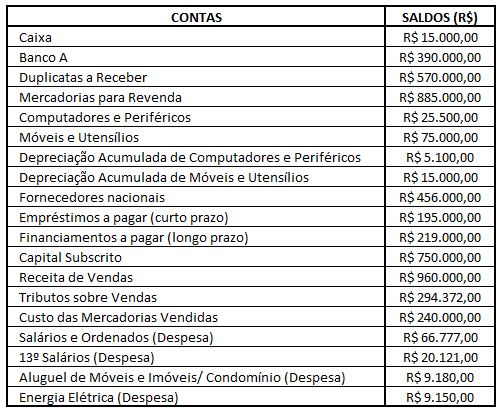
Fonte: a autora.
Com base nas informações apresentadas, pede-se:
a) Realizar os lançamentos contábeis de transferência dos saldos das receitas e despesas ou custos para a conta transitória “Resultado do Exercício” (partidas dobradas simples ou mistas), no LIVRO DIÁRIO.
b) Levantar o saldo da conta transitória “Resultado do Exercício” no RAZONETE.
c) Realizar o lançamento contábil de transferência do saldo da conta “Resultado do Exercício” para a conta patrimonial “Lucros Acumulados”, no LIVRO DIÁRIO.
d) Levantar o saldo da conta “Lucros Acumulados” no RAZONETE.
e) Elaborar a Demonstração do Resultado do Exercício (DRE).
f) Elaborar o Balanço Patrimonial.
Atenção: existem diversas ABAS no arquivo do formulário, sendo que as respostas das questões ficarão nas abas de cor VERDE.
Primeiramente, o Balanço Patrimonial apresenta o patrimônio empresarial. Além disso, demonstra ativos, passivos e patrimônio líquido. Logo, por sua vez, a DRE apresenta resultados. Assim, receitas, custos e despesas ficam organizados. Nesse sentido, os lançamentos seguem normas contábeis aplicáveis. Portanto, a atividade envolve escrituração e apuração. Finalmente, DRE e Balanço apoiam decisões contábeis.
MAPA – CCONT – ESTRUTURA DAS DEMONSTRAÇÕES CONTÁBEIS – 54_2026
disciplina de Contabilidade Introdutória
✅ FEEDBACK DE NOTAS 👉 Instagram 👈✅ MAIS INFORMAÇÕES AQUI
aprendidos na disciplina de Contabilidade Introdutória
Inicialmente, a contabilidade registra fatos financeiros. Em seguida, ela organiza dados em lançamentos. Além disso, classifica receitas, despesas, ativos e passivos. Portanto, facilita a análise da situação patrimonial. Por fim, apoia decisões e garante controle.
Podemos te ajudar!
FALE CONOSCOContato: (19) 98773-4238